
La dinámica de urbanización y consolidación habitacional en el departamento de Guatemala experimenta una redistribución espacial acelerada. La saturación de los polígonos centrales metropolitanos y el encarecimiento del metro cuadrado construido han desplazado la demanda hacia el eje sur del departamento (Villa Nueva, San Miguel Petapa, Villa Canales y Amatitlán). Sin embargo, el principal obstáculo para transformar esa demanda potencial en escrituración efectiva de vivienda radica en la restricción crediticia: los esquemas bancarios convencionales exigen relaciones cuota-ingreso severamente castigadas por plazos máximos que rara vez superan los 20 o 25 años, encareciendo la cuota mensual y dejando fuera a familias de ingresos medios y microinversionistas patrimoniales.
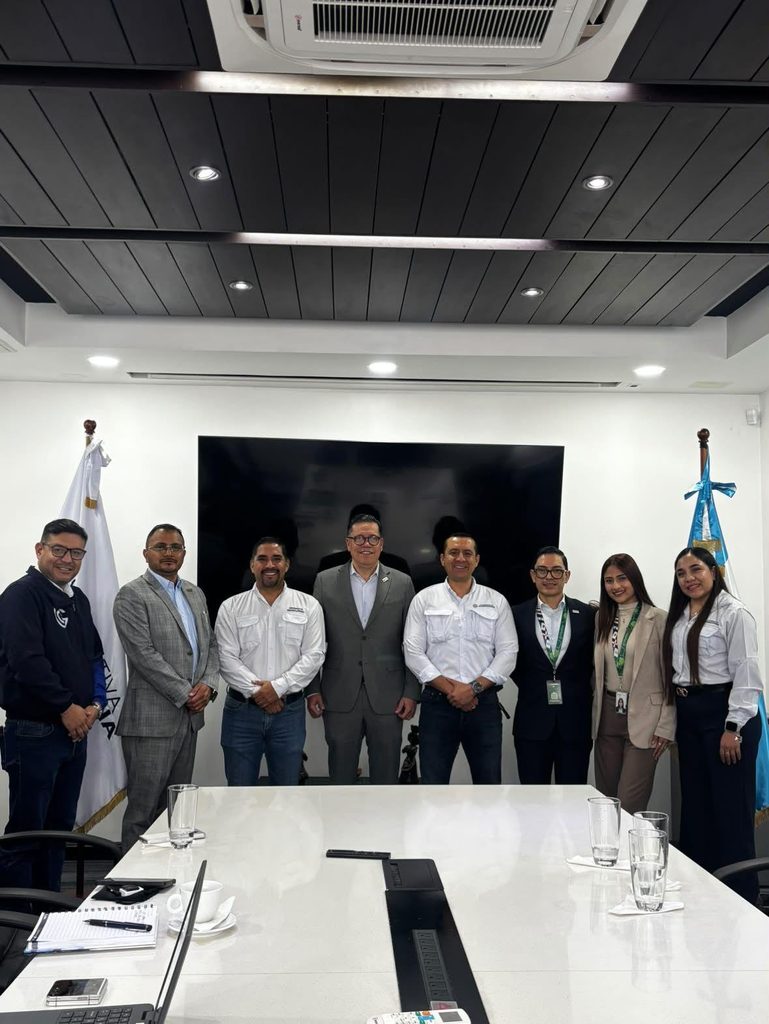
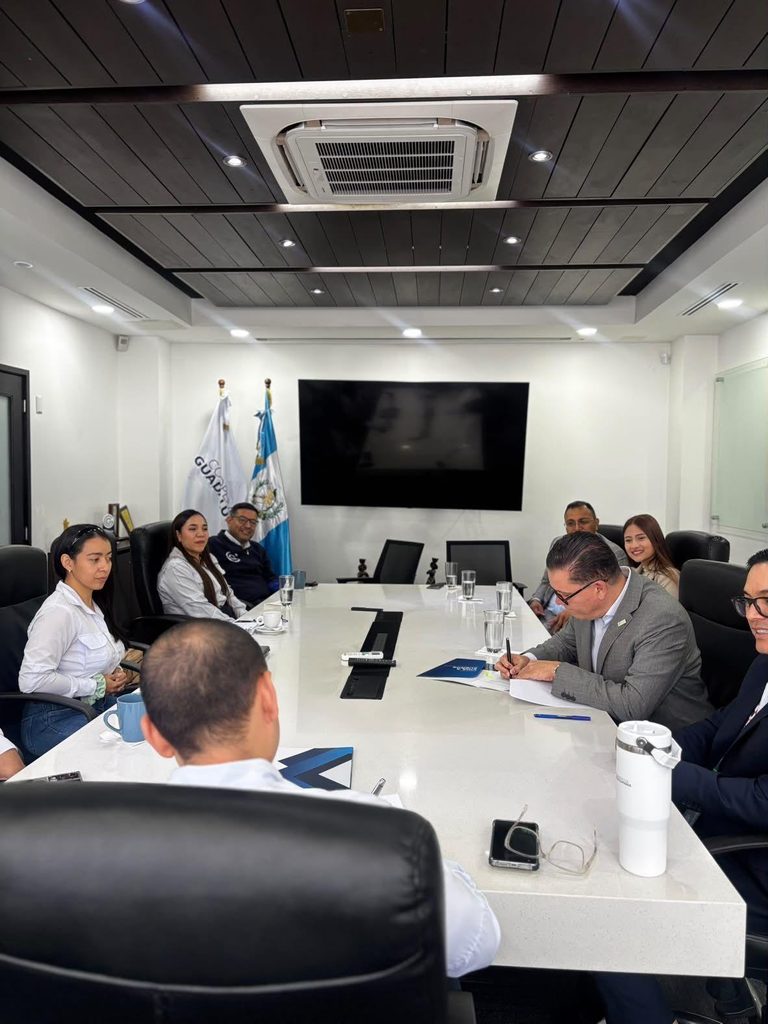
Frente a esta fricción de liquidez, Cooperativa Guadalupana —entidad del sector cooperativo de ahorro y crédito con más de 61 años de operaciones en el sistema financiero guatemalteco— formalizó un acuerdo de cooperación técnica y comercial con la firma inmobiliaria CityMax (a través de su división regional CityMax del Sur). El despliegue articula la cartera de propiedades residenciales e industriales con una arquitectura crediticia adaptada: líneas de financiamiento hipotecario con plazos extendidos de amortización de hasta 35 años y techos fiduciarios que alcanzan hasta los Q16 millones por operación, facilitando tanto la primera adquisición de vivienda como la estructuración de portafolios de renta inmobiliaria.
Radiografía Financiera y Operativa: Facilidad Hipotecaria Guadalupana – CityMax (2026)
| Dimensión Operativa / Parámetro | Términos de la Facilidad Cooperativa | Función en el Proceso de Adquisición | Impacto en la Estructura Patrimonial del Comprador |
| Plazo Máximo de Amortización | Hasta 35 años (420 meses) | Extensión de la vida del empréstito | Reducción de la cuota mensual fija; mayor capacidad de endeudamiento admisible. |
| Límite de Financiamiento | Hasta Q16,000,000 | Cobertura para vivienda media, premium e inversión | Permite financiar desde apartamentos de entrada hasta proyectos de rentas múltiples. |
| Polo Territorial Estratégico | Sur del departamento de Guatemala | Cobertura de desarrollo en CAES, Villa Nueva y municipios conexos | Canalización de financiamiento hacia el corredor urbano de mayor absorción residencial. |
| Intermediación Inmobiliaria | CityMax Real Estate (CityMax del Sur) | Asesoría pericial, prospección de inventario y matching | Reducción del costo de búsqueda y precalificación documental del inmueble. |
| Naturaleza del Fondeo | Financiamiento Cooperativo | Originación de crédito sujeta a aportación y membresía | Costos de cierre competitivos y reinversión de excedentes en el tejido social local. |
| Criterios de Elegibilidad | Capacidad de pago y evaluación de garantías | Sujeto a análisis de riesgo crediticio y avalúo | Certeza jurídica registral y mitigación de siniestralidad en cartera. |
La física del financiamiento de largo plazo: De la extensión temporal a la accesibilidad mensual
La matemática financiera detrás de una hipoteca extendida a 35 años permite sortear el filtro de capacidad de endeudamiento que bloquea a potenciales compradores en el sistema bancario tradicional:
[Cliente Identifica Inmueble (CityMax)] ➔ [Perfilamiento Financiero y Asociación] ➔ [Análisis de Riesgo en Cooperativa Guadalupana] ➔ [Estructuración Hipotecaria a 35 Años] ➔ [Escrituración y Entrega Patrimonial]
- La Ecuación de la Cuota Neta Nivelada: El valor de la cuota mensual de un préstamo hipotecario ($C$) bajo el sistema francés de amortización se modela según la relación de capital ($P$), tasa periódica ($i$) y número total de períodos ($n$):$$C = P \frac{i(1+i)^n}{(1+i)^n – 1}$$Al desplazar el horizonte de amortización desde los convencionales 240 meses (20 años) hacia los 420 meses (35 años), el factor de amortización disminuye notablemente. Aunque el costo total acumulado por intereses en la vida del crédito aumenta, la cuota periódica neta se reduce sustancialmente. Esta compresión permite que familias cuyos ingresos brutos no calificaban para una hipoteca estándar superen con holgura la prueba de estrés de relación cuota-ingreso (usualmente tasada en un máximo del 30% al 35% del salario familiar consolidado).
- Mitigación del ‘Costo de Oportunidad’ en Inversión: Para los inversionistas inmobiliarios que utilizan los inventarios de CityMax para generar rentas (buy-to-let), un plazo de 35 años con techo de Q16 millones ofrece un flujo de caja operativo positivo inmediato. La renta percibida por el arrendamiento del bien supera el monto de la cuota hipotecaria cooperativa, permitiendo que el activo se pague con sus propios rendimientos operativos mientras el titular retiene plusvalía por apreciación de tierra.
- El Respaldo del Ahorro Comunitario: Las cooperativas de ahorro y crédito fondean sus carteras hipotecarias a través de los depósitos a plazo fijo y ahorros de sus propios asociados, eliminando las comisiones fiduciarias externas y las exigencias de rentabilidad bursátil de la gran banca corporativa. Esto se traduce en costos administrativos más flexibles y una gestión de cobranza relacional orientada a la reestructuración preventiva antes del remate judicial.
Implicaciones para el desarrollo urbano y la bancarización alternativa en Guatemala
Las declaraciones de Cristian Alas, gerente general de Cooperativa Guadalupana, y Uber Camey Funes, gerente de CityMax del Sur, evidencian un cambio táctico en el negocio de intermediación inmobiliaria. El comprador ya no acude a la agencia inmobiliaria buscando únicamente metros cuadrados de construcción; busca una solución financiera integral empaquetada.
Al vincular a los asesores de CityMax directamente con los oficiales de crédito de Guadalupana en el sur del departamento de Guatemala, se comprime la brecha temporal entre la visita física a la propiedad y la emisión de la carta de precalificación crediticia. Este modelo no solo desahoga el cuello de botella burocrático de las transacciones residenciales, sino que formaliza el papel del cooperativismo como un motor de bancarización patrimonial capaz de competir de igual a igual con los conglomerados financieros del país.
“El déficit habitacional cualitativo y cuantitativo en Guatemala no se soluciona únicamente construyendo más metros cuadrados de vivienda, sino diseñando herramientas de ingeniería financiera que hagan pagable esa vivienda en el tiempo. Articular la experiencia técnica de una franquicia inmobiliaria con la flexibilidad y el horizonte de 35 años del sistema cooperativo abre una vía de acceso real a la propiedad privada para sectores productivos que la banca tradicional suele dejar desatendidos”, concluyen los análisis sobre estructuración financiera e inversión inmobiliaria regional.
A través de esta alianza, Cooperativa Guadalupana y CityMax configuran una propuesta integral para el desarrollo urbano, combinando el inventario de bienes raíces con esquemas fiduciarios de largo plazo adaptados a la capacidad de pago real de las familias guatemaltecas.