
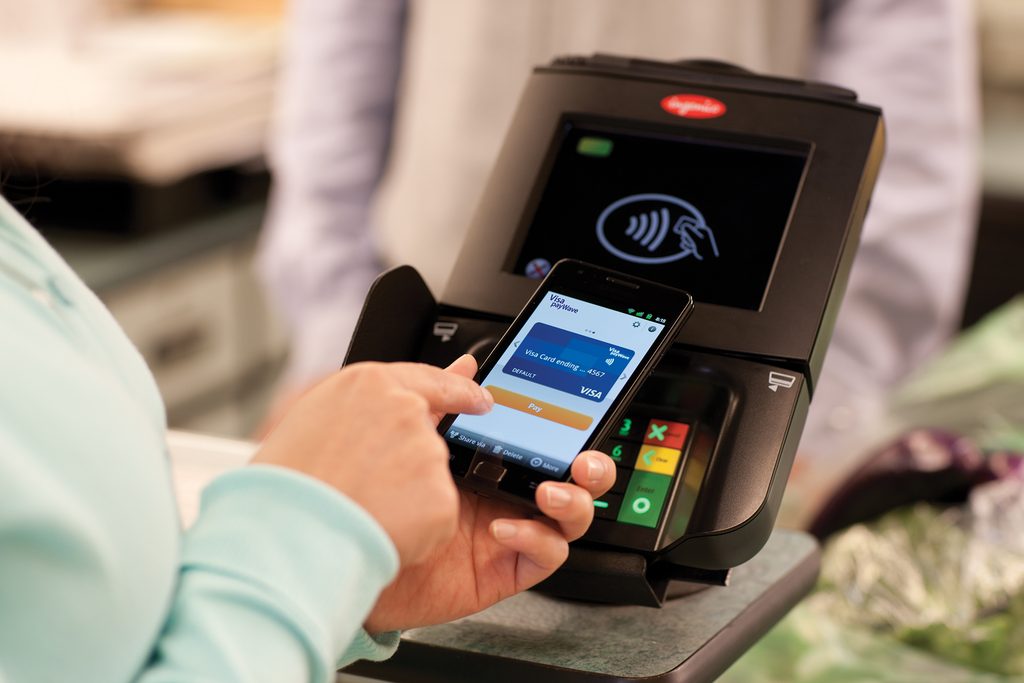
La industria financiera global enfrenta una mutación estructural en el vector de ataque: el fraude ha dejado de concentrarse exclusivamente en la clonación física de bandas magnéticas o el robo bruto de credenciales en pasarelas de pago para desplazarse hacia la ingeniería social autorizada (Authorized Push Payment Fraud). Impulsados por modelos generativos, los actores maliciosos manipulan psicológicamente al tarjetahabiente para que sea él mismo quien valide y autorice la transferencia, eludiendo los controles tradicionales que únicamente inspeccionaban el momento exacto en que se presionaba el botón de compra. Frente a amenazas capaces de automatizar el descubrimiento de brechas de seguridad en cuestión de minutos, esperar a que el paquete de datos llegue al nodo de autorización resulta operativamente tardío.
Para neutralizar esta ventaja asimétrica, un análisis técnico articulado por Juan Pablo Taylor, Country Manager de Visa para Guatemala, Honduras y El Salvador, y Oscar Márquez, Vicepresidente Senior de Riesgos de Visa para América Latina y el Caribe, detalla el despliegue de una arquitectura de seguridad preventiva basada en inteligencia artificial agéntica. Sustentada en una inversión superior a los US$3,000 millones ejecutada en la última década y más de tres décadas de desarrollo algorítmico —que hoy sostienen más de 100 productos impulsados por IA—, la estrategia traslada la defensa hacia la fase previa a la transacción. Mediante herramientas de código abierto como el Visa Vulnerability Agentic Harness (VVAH), la unidad de inteligencia Visa Scam Disruption y la expansión de tokens de red que ya cubren el 50% del comercio electrónico en América Latina y el Caribe, la infraestructura busca clausurar las rutas de ataque antes de que se ejecute el primer cargo fraudulento.
Radiografía Operativa y Fiduciaria: Infraestructura de Defensa Predictiva de Visa (2024–2026)
| Dimensión Técnica / Programa | Métrica Cuantitativa Reportada | Mecanismo Tecnológico Subyacente | Impacto en el Ecosistema de Pagos y Guatemala |
| Inversión Acumulada en IA y Datos | >US$3,000 millones (última década) | Infraestructura de telemetría global y >100 productos de IA | Procesamiento de miles de millones de señales en tiempo real. |
| Detección Global de Estafas | ~US$1,000 millones identificados (Jul–Dic 2025) | Modelado conductual de ingeniería social y pagos inducidos | Contención temprana de esquemas de fraude antes de la liquidación. |
| Framework Agéntico (VVAH) | Reducción de remediación de semanas a horas | Visa Vulnerability Agentic Harness (Código abierto / agnóstico) | Descubrimiento, parcheo y validación autónoma de brechas de software. |
| Visa Scam Disruption | >US$350 millones evitados en 2024 (adicionales) | Inteligencia de amenazas, análisis de red e investigación forense | Desmantelamiento de redes de estafa complejas en su fase embrionaria. |
| Bloqueo Global en Red Visa | US$40,000 millones en intentos bloqueados (2024) | Motores de scoring de riesgo en milisegundos (Visa Advanced Auth) | Blindaje sistémico de comercios y emisores frente a ataques masivos. |
| Detección de Malware en E-Commerce | 80 millones de transacciones / >US$122 millones | Rastreo de skimmers digitales y código malicioso en carritos web | Prevención de robo masivo de datos de tarjetas en comercios online. |
| Tokenización en Latam y el Caribe | 50% del e-commerce regional tokenizado | Sustitución criptográfica del PAN de 16 dígitos por tokens dinámicos | Reducción del 70% en fraude y aumento del 9% en aprobaciones. |
La física de la defensa predictiva: De la remediación agéntica a la tokenización criptográfica
La arquitectura descrita por Taylor y Márquez opera bajo un flujo de contención en tres tiempos que protege el ciclo de vida del dato mucho antes de que exista una intención de compra:
[FASE 1: PRE-INFRAESTRUCTURA] ➔ [VVAH: Agentes de IA Descubren, Parchean y Validan Brechas en Horas]
                                                          │
                                                          ▼
[FASE 2: PRE-TRANSACCIÓN]     ➔ [Tokenización de Red: 50% E-Commerce Latam (-70% Fraude / +9% Aprobación)]
                                                          │
                                                          ▼
[FASE 3: TIEMPO REAL]         ➔ [Scam Disruption + IA en Red: Bloqueo de US$40B sin Fricción para el Usuario]
- El Cierre de Ventanas de Exposición mediante VVAH (Visa Vulnerability Agentic Harness): Tradicionalmente, cuando los equipos de ciberseguridad descubren una vulnerabilidad en una aplicación o API, el proceso de analizar su explotabilidad, escribir el parche, probarlo en entornos controlados y desplegarlo toma semanas, lapso suficiente para que un atacante automatizado con IA comprometa el sistema. El framework VVAH —liberado como código abierto y agnóstico al modelo fundacional— orquesta agentes autónomos de IA que no solo escanean fallos, sino que generan la remediación y ejecutan pruebas de validación de cierre dentro del mismo flujo de trabajo continuo, comprimiendo el tiempo de exposición de semanas a unas pocas horas.
- La Economía de la Tokenización en América Latina (+9% en Autorizaciones): El número de cuenta primario (PAN) de 16 dígitos impreso en un plástico es un dato estático: si se filtra de la base de datos de un comercio, puede utilizarse en cualquier otro sitio. La tokenización de red sustituye ese número por un identificador criptográfico único vinculado exclusivamente a un comercio, dispositivo o transacción específica; si un cibercriminal intercepta el token, este resulta matemáticamente inservible fuera de su contexto original. En América Latina y el Caribe, donde el 50% del comercio electrónico ya opera bajo este estándar, el impacto es dual: cae un 70% el índice de fraude y aumenta un 9% la tasa de autorización bancaria, ya que los bancos emisores confían en la integridad criptográfica del token y rechazan menos compras legítimas por falsos positivos.
- Inteligencia de Red contra Ecosistemas de Estafa (Scam Disruption): Al identificar cerca de US$1,000 millones en actividad vinculada a estafas en apenas seis meses (segundo semestre de 2025) y neutralizar US$122 millones en pérdidas derivadas de malware en comercio electrónico, Visa despliega telemetría inversa. En lugar de evaluar cada pago de forma aislada, sus algoritmos correlacionan patrones de registro de dominios maliciosos, inyección de código Magecart en pasarelas de pago y redes de cuentas receptoras (mulas financieras), desarticulando la infraestructura criminal antes de que alcance escala masiva.
La paradoja de la fricción cero en mercados en aceleración digital
El análisis de los directivos subraya un principio fundamental para economías en plena digitalización transaccional como Guatemala, Honduras y El Salvador: la seguridad máxima debe ser inversamente proporcional a la fricción percibida por el usuario.
                         [PARADOJA DE LA SEGURIDAD INVISIBLE]
                                          │
            ┌─────────────────────────────┴─────────────────────────────┐
            ▼                                                           ▼
[MODELO REACTIVO TRADICIONAL]                               [MODELO PREDICTIVO VISA]
  • Captchas complejos y bloqueos.                            • Autenticación pasiva por biometría/dispositivo.
  • Falsos positivos en compras reales.                       • Tokens criptográficos autorrenovables.
  • Abandono del carrito de compras.                          • +9% de conversión comercial efectiva.
Si proteger una compra en línea obliga al consumidor guatemalteco a superar múltiples pantallas de verificación manual, códigos SMS retrasados y rechazos injustificados de su banco emisor, el comercio electrónico pierde competitividad frente al efectivo. Al trasladar la inteligencia artificial hacia el análisis silencioso de miles de variables en milisegundos —geolocalización, biometría conductual de tecleo, reputación del dispositivo y validación de tokens—, la seguridad deja de operar como un muro de contención visible para convertirse en una infraestructura invisible que acelera las ventas del comercio formal.
“La frontera de la ciberseguridad financiera ha dejado de ubicarse en el instante en que se autoriza un cargo; hoy la batalla se libra en la velocidad con la que cerramos vulnerabilidades de código y blindamos criptográficamente las credenciales antes de que el atacante siquiera diseñe el engaño. Cuando la inteligencia artificial agéntica comprime la remediación de brechas de semanas a horas y la tokenización protege la mitad del comercio electrónico latinoamericano, la seguridad deja de ser un freno operativo para convertirse en el principal habilitador del crecimiento económico digital”, concluyen los reportes sobre arquitectura de pagos, ciberseguridad financiera e inteligencia artificial aplicada.
Con la convergencia de agentes autónomos de parcheo de vulnerabilidades, rastreo proactivo de redes de estafa y criptografía aplicada a credenciales, el ecosistema financiero regional avanza hacia un estándar donde la anticipación algorítmica garantiza la confianza y continuidad del comercio digital.