
La economía digital en Centroamérica ha superado la etapa en la que las transacciones por internet operaban como un canal de contingencia o un repositorio de compras aisladas. En mercados como el guatemalteco, el ecosistema digital ha evolucionado hacia un modelo de alta recurrencia, impulsado por la adopción masiva del comercio móvil (mCommerce), la diversificación de medios de pago electrónicos y la integración logística de última milla.
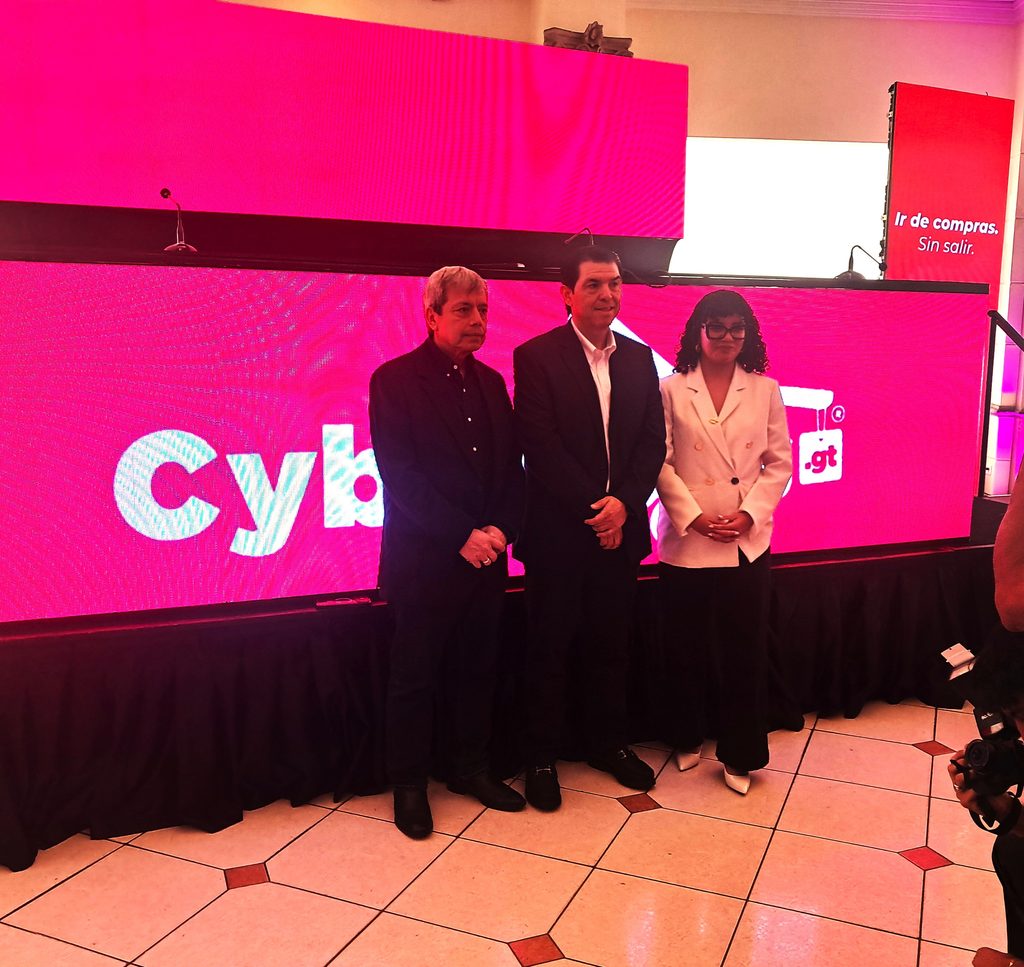
En este contexto de consolidación estructural, la Cámara de Comercio de Guatemala (CCG) presentó las métricas de su Séptimo Estudio Nacional de Comercio Electrónico 2026 y formalizó el lanzamiento de la temporada de alta transaccionalidad CyberDays 2026, programada del 19 al 23 de octubre. Los datos demuestran que el comercio electrónico se ha consolidado como un canal prioritario de facturación, con un 37.4% de consumidores calificados como compradores activos regulares y proyecciones de tráfico que superan los 250,000 usuarios únicos durante las jornadas del evento.
Radiografía del Consumo Digital en Guatemala: Métricas del Séptimo Estudio Nacional (2026)
| Indicador Operativo / Variable | Métrica Registrada (2026) | Evolución Interanual / Desglose | Implicación Técnica y Comercial |
|---|---|---|---|
| Compradores Digitales Activos | 37.4% de la base usuaria | Frecuencia de compra recurrente | Superación de la barrera de desconfianza transaccional inicial. |
| Cadencia Transaccional | 28% semanal / 19% quincenal / 27% mensual | 74% compra al menos una vez al mes | Transición de compras estacionales hacia abastecimiento cotidiano. |
| Canal de Conversión (mCommerce) | 32% vía Apps móviles nativas | Crecimiento frente al 21% anterior | Pérdida de cuota del navegador de escritorio frente a terminales móviles. |
| Instrumentos de Liquidación | 38% Débito / 14% Billeteras Digitales | Crecimiento sostenido de wallets | Inclusión financiera digital sin dependencia exclusiva de tarjetas de crédito. |
| Logística y Última Milla | 62% Despacho a domicilio / 24% Click & Collect | Integración de puntos y kioscos de retiro | Consolidación de modelos omnicanal híbridos (red física + plataforma web). |
| Verticales de Mayor Expansión | Farmacia/Salud (65%), Telefonía (27%), Hogar (27%) | Cámaras/Fotografía se duplica al 12% | Diversificación hacia bienes no perecederos y salud esencial. |
La física del embudo transaccional: Del portal web a la infraestructura distribuida
El comportamiento documentado por la CCG refleja que la tasa de conversión en el comercio electrónico moderno responde a la eliminación de fricciones técnicas en la interfaz de pago y en la cadena de distribución física.
[Tráfico en App/Móvil (32%)] ➔ [Tokenización (Débito 38% / Wallet 14%)] ➔ [Ruta Logística (Cargo Expreso / Envia.com)] ➔ [Fulfillment: Domicilio (62%) o Pick-Up (24%)]
- Prevalencia del mCommerce y Rendimiento de Aplicaciones: El salto de la penetración de aplicaciones móviles del 21% al 32% penaliza a las tiendas con sitios web pesados o pasarelas de pago no adaptadas a pantallas táctiles. Las arquitecturas basadas en APIs y microservicios permiten sincronizar catálogos y reducir la latencia de carga, mitigando la tasa de abandono de carritos de compra.
- Reconfiguración del Pago Electrónico: La hegemonía de la tarjeta de débito (38%) combinada con la aceleración de las billeteras móviles (14%) indica que la base de clientes bancarizada utiliza sus cuentas salriales corrientes para liquidar transacciones digitales, reduciendo la dependencia histórica de pagos contra entrega en efectivo.
- Logística Inversa y Modelos Híbridos: Aunque la entrega directa en la puerta del comprador retiene la mayor cuota (62%), la demanda de recolección en tienda (Click & Collect) por parte del 24% de los usuarios presiona a las cadenas minoristas a coordinar inventarios en piso de venta en tiempo real para evitar discrepancias de existencias.
Madurez de las verticales de negocio hacia la temporada de cierre de año
El repunte en categorías críticas —como farmacia y salud, donde un 16% de los usuarios compró por primera vez en el entorno online, y el incremento al 27% en electrodomésticos para el hogar y teléfonos inteligentes— indica que la campaña de CyberDays actúa como un catalizador para adelantar las compras de fin de año.
La integración de operadores logísticos como Cargo Expreso y Envia.com, junto a entidades fiduciarias como Banco Industrial, proporciona a las más de 70 firmas participantes la capacidad operativa necesaria para gestionar los picos de demanda esperados sin comprometer los tiempos de entrega.
“El comercio electrónico en el país ha dejado de ser una estrategia complementaria de ventas para convertirse en una vertical de alta rentabilidad y volumen operativo. Analizar las variables del comprador digital permite a las empresas guatemaltecas estructurar canales de checkout seguros y sistemas de abastecimiento eficientes para competir bajo estándares de escala internacional”, señalan los análisis de economía de plataformas y distribución minorista.
Con la articulación de plataformas digitales seguras, herramientas de pago unificadas y una logística intermodal consolidada, las jornadas de CyberDays 2026 establecen el marco operativo que definirá la rentabilidad y la fidelización de clientes en el comercio minorista nacional.
¿Consideras que el crecimiento de la modalidad Click & Collect (24%) obligará a los comercios guatemaltecos a rediseñar sus salas de venta físicas como centros logísticos mixtos, o el envío a domicilio seguirá absorbiendo la mayoría de las inversiones de distribución?