
La banca multilateral de desarrollo que opera en mercados emergentes suele enfrentar una encrucijada financiera estructural: para cumplir su mandato de financiamiento al desarrollo debe canalizar volúmenes masivos de liquidez hacia un número reducido de países miembros, lo que genera una alta concentración crediticia en carteras soberanas con perfiles de grado sub-inversión (junk). Esta concentración históricamente operó como un lastre para las notas de riesgo de las instituciones regionales, encareciendo su costo de fondeo internacional en los mercados de bonos globales.
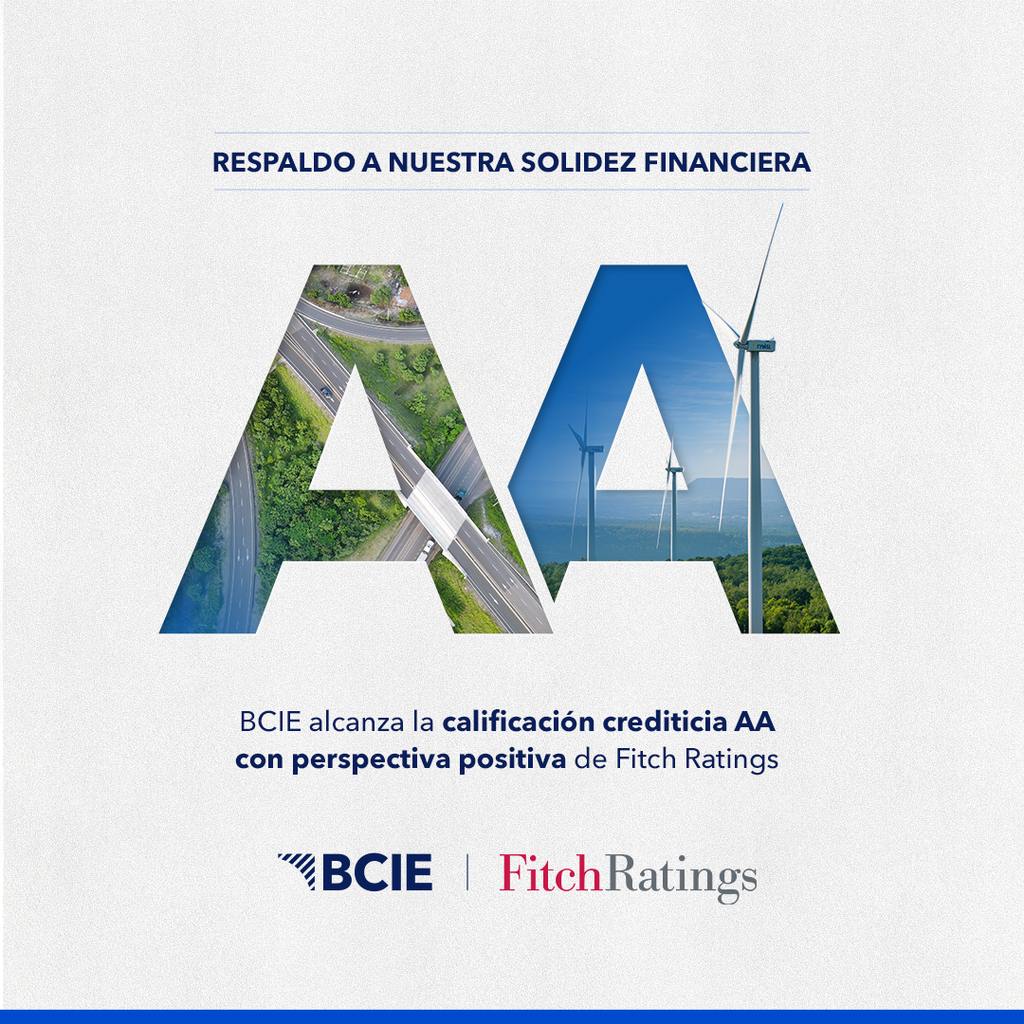
Para quebrar este ciclo restrictivo, el Banco Centroamericano de Integración Económica (BCIE) ejecutó una reingeniería prudencial de su balance que culminó con un hito financiero sin precedentes: Fitch Ratings publicó su calificación crediticia de largo plazo en “AA” con perspectiva positiva (y “F1+” en el tramo de corto plazo), representando un salto de dos escalones frente al “A+” emitido por la agencia en 2019. Con esta acción, el BCIE logra el consenso técnico absoluto de las cuatro calificadoras que auditan sus operaciones en la franja “AA” (S&P: AA+/Estable, JCR: AA+/Estable, Moody’s: Aa2/Positiva y Fitch: AA/Positiva), consolidando el perfil crediticio más sólido de cualquier emisor financiero en América Central.
Radiografía Financiera Comparativa: Consenso de Calificación y Métricas Críticas del BCIE (2026)
| Indicador Financiero / Variable | Métricas Auditadas (Fitch 2026) | Evolución Histórica / Comparativa | Impacto Operativo en el Costo de Deuda |
| Calificación de Deuda (Largo Plazo) | “AA” con Perspectiva Positiva | Salto de dos escalones vs. “A+” (última nota pública en 2019) | Reducción de la prima de riesgo (spread) en la emisión de bonos globales. |
| Calificación de Deuda (Corto Plazo) | “F1+” (Máximo grado de liquidez) | Grado de solvencia de primera línea | Acceso inmediato a fondeo en papeles comerciales a tasas preferenciales. |
| Índice de Concentración (Top 5) | Reducción al 61% de la cartera total | Descompresión neta desde el 75% a finales de 2024 | Mitigación del riesgo de contagio ante crisis fiscales en prestatarios clave. |
| Acuerdos de Intercambio (EEAs) | >US$2,100 millones mediante 4 acuerdos | Colaboración fiduciaria con otros bancos multilaterales | Transferencia sintética de exposición sin liquidar activos de los países miembros. |
| Calidad de Activos / Morosidad | 0% de mora estructural sostenida | Tasa cero de impago por más de una década | Preservación del estatus de acreedor preferente (Preferred Creditor Status). |
| Capitalización Autorizada (IX Aumento) | US$10,000 millones | Expansión neta de +US$3,000 millones (aprobado desde US$7,000M) | Ampliación de la capacidad de absorción de pérdidas y expansión crediticia. |
| Gobernanza y Reconfiguración Societaria | Incorporación de Panamá y Rep. Dominicana | Reformas al Convenio para integrarlos como Accionistas Serie “A” | Diversificación geopolítica de la base de capital y dilución del riesgo del núcleo histórico. |
La física del balance multilateral: De los acuerdos EEA a la compresión del costo de capital
El salto crediticio validado por Fitch Ratings responde a una mecánica fiduciaria orientada a desarticular la concentración de riesgo soberano sin recortar las líneas de financiamiento a los países miembros:
[4 Acuerdos EEA (>US$ 2.1B)] ➔ [Descompresión de Exposición Top 5 (75% ➔ 61%)] ➔ [IX Aumento de Capital (US$ 10B)] ➔ [Calificación "AA/Positiva"] ➔ [Fondeo Barato para la Región]
- La Mecánica Sintética de los Acuerdos de Intercambio de Exposición (EEAs): Históricamente, si el BCIE concentraba el 75% de su cartera en cinco países de Centroamérica, las calificadoras castigaban su solvencia por riesgo geográfico. Mediante los Exposure Exchange Agreements, el BCIE intercambió sintéticamente más de US$2,100 millones de su cartera con otros bancos multilaterales de desarrollo de Asia, Europa o América del Sur. El banco regional asume el riesgo de países externos altamente diversificados, mientras las otras instituciones asumen parte del riesgo centroamericano. Ningún país socio pierde sus líneas de crédito, pero el balance del BCIE reduce de golpe su concentración al 61%.
- Estatus de Acreedor Preferente y Tasa Cero de Cartera Vencida: El modelo multilateral opera bajo una regla implícita: los Estados miembros soberanos priorizan el servicio de deuda con instituciones como el BCIE por encima de los tenedores de bonos privados en Wall Street. La confirmación de que la institución mantiene una década sin registrar cartera vencida demuestra que los programas financiados (agua, electrificación, infraestructura vial) poseen blindaje fiscal en los presupuestos nacionales.
- El Efecto de Tracción del IX Incremento de Capital: Elevar el capital autorizado a US$10,000 millones e incorporar formalmente a economías con mayor calificación soberana y tamaño relativo (como Panamá y República Dominicana) a la Serie “A” amplía el capital exigible (callable capital). Para los compradores institucionales de bonos en Londres o Tokio, este respaldo patrimonial garantiza que el BCIE cuenta con capacidad de rescate inmediato ante shocks macroeconómicos severos.
Consenso de las “Big Four” y gobernanza bajo la presidencia de Gisela Sánchez
La opinión de Fitch se alinea de forma simétrica con los reportes vigentes de Standard & Poor’s (AA+), Japan Credit Rating (AA+) y Moody’s (Aa2). Este alineamiento ratifica que la gestión directiva encabezada por Gisela Sánchez ha priorizado la disciplina fiduciaria, la transparencia en la adjudicación de fondos y la contención de gastos administrativos frente a las políticas de endeudamiento acelerado de periodos previos.
La perspectiva positiva otorgada por Fitch establece una hoja de ruta técnica clara: si el BCIE continúa reduciendo su exposición a prestatarios individuales, suma nuevos países socios extrarregionales con grado de inversión y sostiene su tasa cero de impago, la institución se encamina hacia la categoría máxima de solvencia financiera (AAA), un territorio reservado únicamente para los organismos multilaterales de mayor escala del planeta, como el Banco Mundial o el BID.
“La obtención de una calificación ‘AA’ con perspectiva positiva por parte de una agencia con la rigurosidad de Fitch no es una medalla diplomática, sino una herramienta de eficiencia económica. Al reducir el riesgo percibido del banco, las tasas de interés a las que el BCIE emite bonos en los mercados de capitales bajan de inmediato. Esa reducción del costo financiero se traslada directamente a los países centroamericanos en forma de créditos más baratos y plazos más largos para obras de desarrollo social y resiliencia climática”, concluyen los análisis de econometría financiera y banca multilateral.
Al articular instrumentos avanzados de distribución de riesgo (EEAs), fortalecer su base de capitalización autorizada a US$10,000 millones y diversificar su masa accionaria, el BCIE consolida un perfil técnico de alta fiabilidad, maximizando su capacidad de canalizar liquidez competitiva hacia la transformación productiva de Centroamérica.