
La intermediación financiera en los centros urbanos secundarios de Centroamérica atraviesa un proceso de recalibración estructural. En polos de alto dinamismo comercial y manufacturero como Quetzaltenango —epicentro económico del occidente guatemalteco—, la demanda por liquidez y servicios de tesorería para micro, pequeñas y medianas empresas (MIPYMES) no se resuelve de forma exclusiva mediante canales estrictamente digitales. La resistencia cultural al desarraigo del efectivo y la necesidad de asesoría fiduciaria directa obligan a las instituciones del sector de ahorro y crédito a implementar estrategias híbridas (phygital), combinando sucursales de proximidad en nodos de alta afluencia con plataformas transaccionales móviles.
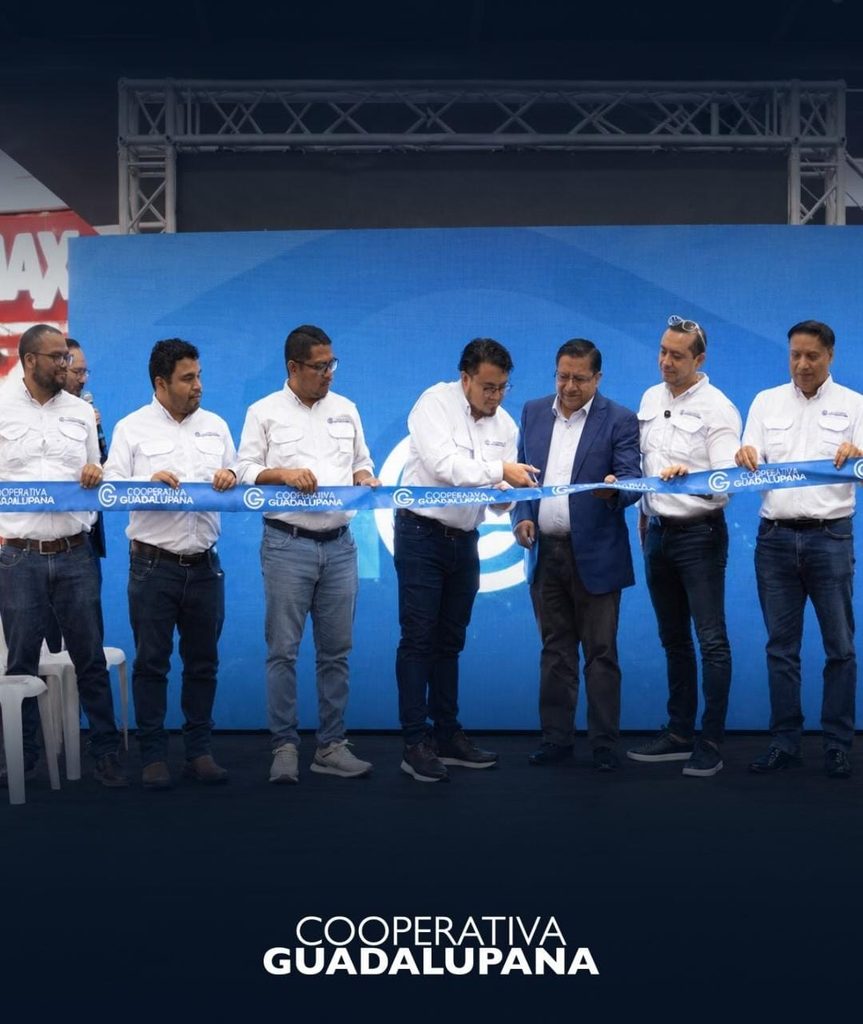
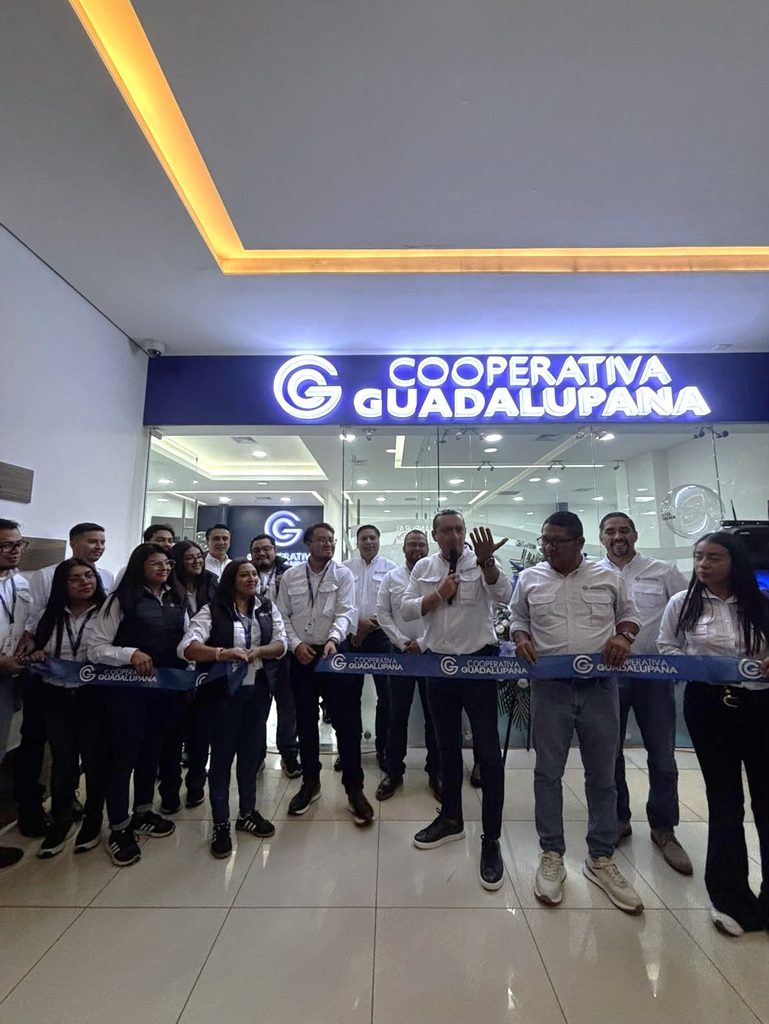
Bajo este modelo de inclusión económica y descentralización bancaria, Cooperativa Guadalupana formalizó la apertura de una nueva agencia operativa en el Centro Comercial Utz Ulew (Zona 3 de Quetzaltenango). La habilitación de esta sede marca un hito logístico en la red de la entidad al alcanzar 29 puntos de atención a nivel nacional (entre agencias integrales y módulos transaccionales en centros comerciales), expandiendo el acceso a líneas de liquidez productiva respaldadas por más de 61 años de trayectoria institucional.
Radiografía Operativa: Cartera de Productos y Arquitectura de Canales (2026)
| Vector de Servicio / Instrumento | Especificación y Condiciones Operativas | Mecanismo Lógico de Intermediación | Impacto en la Dinámica Económica del Occidente |
| Punto Físico Utz Ulew | Agencia integral en centro comercial de uso mixto | Atención en horario extendido y ventanillas de alto flujo transaccional. | Bancarización de comerciantes, profesionales y familias de Quetzaltenango y municipios del Altiplano. |
| Captación (Cuenta Plata) | Monto mínimo de apertura desde Q100.00 | Capitalización trimestral de intereses vinculada a tarjeta de débito. | Incentivo al ahorro formal con liquidez inmediata para sectores no bancarizados. |
| Colocación de Crédito | Back to Back, Préstamo sin Fiador y Línea Abierta | Ponderación de riesgo fiduciario adaptada al historial del asociado cooperativista. | Capital de trabajo para abastecimiento de inventarios sin trámites hipotecarios engorrosos. |
| Medios de Pago y Cobro | Tarjetas de Débito y Crédito Guadalupana | Interoperabilidad multitarjeta y terminales de pago digital perimetral. | Formalización del intercambio comercial minorista en el sector de servicios. |
| Capa Transaccional Digital | App Móvil, portal web y banca en línea | Encriptación y gestión remota de cuentas, pagos de cuotas y transferencias. | Descongestión de ventanillas y reducción del costo operativo transaccional. |
| Escala de Red Institucional | 29 agencias y módulos en el país | Cobertura omnicanal con más de 6 décadas en el sistema cooperativo. | Mayor resiliencia del sector financiero no bancario regulado por INACOOP/MICOOPE. |
La física de la intermediación cooperativa: Del ahorro mutualista a la liquidez productiva
El modelo cooperativo opera bajo una arquitectura de balances distinta a la de los conglomerados bancarios de capital accionario abierto, priorizando la redistribución del excedente y la mitigación del riesgo relacional.
[Ahorro Local (Cuenta Plata / Aportaciones)] ➔ [Fondo Común de Liquidez] ➔ [Créditos Productivos (Back to Back / Sin Fiador)] ➔ [Circulante en Comercio de Xela] ➔ [Retorno de Excedentes]
- Eficiencia en la Colocación ‘Back to Back’: Al otorgar financiamientos respaldados por los propios certificados de depósito a plazo o cuentas de ahorro del asociado, la entidad suprime el riesgo de impago (credit default), permitiendo transferir tasas activas sustancialmente más bajas que las del microcrédito quirografario tradicional del mercado extra-bancario.
- Mitigación de la Fricción de Avales (Préstamo sin Fiador): La exigencia histórica de garantes con bienes inmuebles registrados ha excluido a miles de microempresarios occidentales del crédito formal. Estructurar líneas de crédito basadas en el historial transaccional y la antigüedad asociativa permite inyectar liquidez inmediata a talleres, cooperativas agrícolas y comercios de la región sin depender de intermediarios.
- Despliegue Omnicanal en Nodos Comerciales: Emplazar sedes en complejos modernos como Utz Ulew responde a la necesidad de capturar los flujos de remesas y pagos de nómina de los usuarios durante sus traslados cotidianos, reduciendo los tiempos de traslado y los riesgos de seguridad física asociados al transporte de efectivo en zonas céntricas tradicionales.
Reconfiguración del sistema financiero en las regiones secundarias
El fortalecimiento de la infraestructura cooperativa en los departamentos fuera del área metropolitana de Guatemala equilibra la distribución del capital en el país. En un entorno donde las tasas de interés internacionales y las políticas de encaje bancario suelen encarecer el crédito corporativo, las cooperativas de ahorro y crédito aportan estabilidad al tejido productivo local al mantener las decisiones de crédito y los fondos de captación dentro de las mismas comunidades donde se originan.
“La inclusión financiera sostenible en Centroamérica exige que las instituciones de crédito no sustituyan el trato humano por interfaces de software frío, sino que utilicen la tecnología para hacer más accesibles sus ventanillas. Llevar soluciones financieras formales al interior de la república es el único mecanismo estructural para elevar la productividad de las economías locales”, señalan los análisis sobre bancarización y microfinanzas en la región.
Con la puesta en marcha de su punto de atención número 29 en la cabecera departamental de Quetzaltenango, el sector cooperativo consolida su relevancia como motor de liquidez y formalización económica, ofreciendo una alternativa competitiva frente a la banca tradicional para las familias y emprendedores del occidente guatemalteco.
¿Consideras que la apertura de agencias cooperativas dentro de centros comerciales modernos en el interior de Guatemala atraerá con mayor fuerza a las nuevas generaciones de usuarios hacia el cooperativismo, o la banca digital tradicional seguirá ganando terreno entre los jóvenes de Quetzaltenango?