
La economía doméstica en Centroamérica atraviesa un fenómeno cíclico durante el cierre del ejercicio fiscal: el incremento de la masa monetaria circulante impulsado por el pago de prestaciones laborales de fin de año (aguinaldo), remesas familiares estacionales y bonificaciones comerciales. Históricamente, en segmentos de ingresos medios y populares, este excedente de liquidez se destina de forma casi íntegra al consumo inmediato, dejando a los hogares expuestos ante choques económicos en el primer trimestre del año siguiente. Frente a la rigidez de las tasas de interés pasivas tradicionales —que ofrecen rendimientos marginales sobre saldos pequeños y resultan poco atractivas para el ahorrador emergente—, la banca de consumo recurre a esquemas de ahorro vinculado a sorteos (Prize-Linked Savings), una arquitectura financiera que sustituye o complementa el rendimiento lineal por la expectativa matemática de un premio de alto impacto sin poner en riesgo el capital principal.
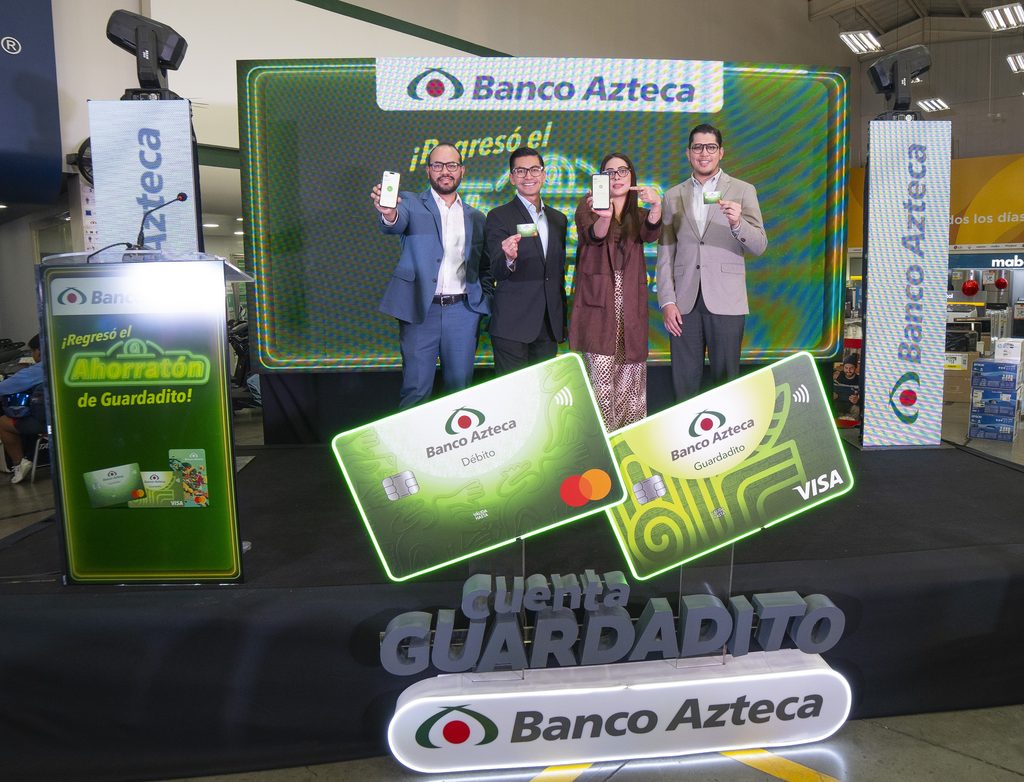
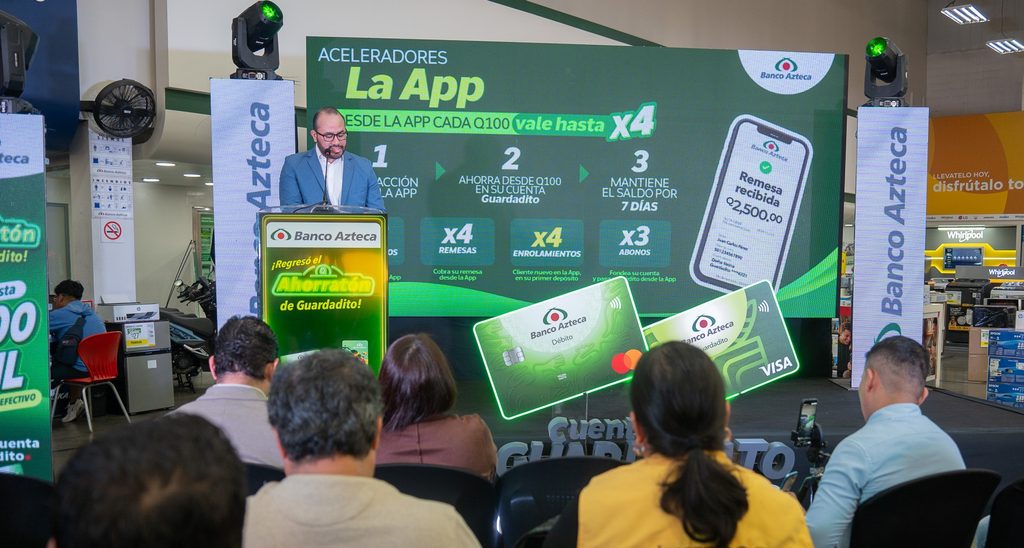
Bajo esta mecánica de incentivación del ahorro formal, Banco Azteca Guatemala formalizó el lanzamiento de su campaña estacional Ahorratón de Guardadito, operativa durante un periodo de ocho semanas comprendido entre el 9 de noviembre de 2026 y el 3 de enero de 2027. El programa está estructurado sobre su producto insignia de captación minorista (Cuenta Guardadito) y exige un umbral de entrada de apenas Q100 en nuevos depósitos o incrementos de saldo, condicionado a una regla estricta de inmovilización temporal: mantener los fondos depositados durante siete días consecutivos. A través de ocho sorteos semanales que distribuirán más de 250 premios en efectivo —con escalas desde Q500 hasta un premio mayor de Q200,000—, la institución busca anclar el hábito del ahorro sistemático e incrementar la retención de depósitos en el sistema financiero supervisado.
Radiografía Operativa y Fiduciaria: Campaña ‘Ahorratón de Guardadito’ (Banco Azteca 2026–2027)
| Dimensión Financiera / Parámetro | Especificación Técnica de la Campaña | Mecanismo Conductual / Operativo | Impacto en la Captación y Salud Financiera |
| Ventana Temporal de Vigencia | 09 de noviembre de 2026 al 03 de enero de 2027 | Ciclo de 8 semanas coincidente con picos de liquidez de fin de año. | Captura directa de excedentes de aguinaldo y remesas antes del gasto impulsivo. |
| Umbral Mínimo de Participación | Desde Q100.00 (apertura o incremento) | Democratización del acceso sin exigir saldos de apertura prohibitivos. | Incorporación de microahorradores y trabajadores informales al sistema formal. |
| Regla de Retención (Vesting) | 7 días consecutivos de permanencia | Cómputo de saldo promedio semanal inmovilizado en la cuenta. | Mitigación del retiro inmediato; estabilización de los pasivos del banco. |
| Frecuencia de Asignación | 8 sorteos semanales auditados | Retroalimentación positiva de corto plazo (gratificación periódica). | Mantiene activo el compromiso del usuario durante todo el trimestre. |
| Estructura de Premios en Efectivo | >250 ganadores (Q500, Q2K, Q3K, Q5K hasta Q200,000) | Distribución escalonada: alta probabilidad de premios menores + premio mayor. | Atractivo superior frente al pago de intereses nominales bajos en cuentas de ahorro. |
| Proporcionalidad de Probabilidad | A mayor saldo retenido, mayores oportunidades | Ponderación algorítmica de boletos electrónicos por volumen de ahorro. | Incentiva la acumulación progresiva en lugar del depósito único mínimo. |
La física del ahorro premiado: De la economía conductual al fondeo bancario
El diseño operativo del Ahorratón de Guardadito aplica principios comprobados de economía conductual para transformar la relación del consumidor con el dinero líquido:
[Excedente de Liquidez Fin de Año] ➔ [Depósito >= Q100 en Cuenta Guardadito] ➔ [Bloqueo Voluntario de 7 Días]
                                                                                                │
                                                                                                ▼
[Fondo de Emergencia Consolidado] 🡨 [Refuerzo Positivo Semanal (8 Sorteos)] 🡨 [Asignación Proporcional de Oportunidades]
- La Economía del Prize-Linked Savings (Ahorro Vinculado a Premios): Un depósito de Q500 en una cuenta de ahorro convencional que rinde un 2% anual genera apenas Q10 de interés al cabo de doce meses, una cifra incapaz de motivar la postergación del consumo. El esquema de ahorro premiado agrupa el rendimiento marginal de miles de cuentas en un fondo común de incentivos en efectivo de hasta Q200,000. Desde la perspectiva financiera del usuario, esta estructura ofrece una asimetría favorable absoluta: mantiene intacta la liquidez y seguridad de su capital base (respaldado por el sistema bancario nacional), mientras adquiere el derecho gratuito a participar por premios transformadores, canalizando hacia el ahorro formal el impulso psicológico que habitualmente alimenta juegos de azar sin retorno.
- La Regla de los 7 Días como Ancla de Fondeo: El requisito de conservar el incremento de saldo durante siete días continuos cumple una doble función. Para el cuentahabiente, crea una barrera de fricción saludable que frena las compras impulsivas de fin de semana; tras superar la primera semana de inmovilización, la probabilidad estadística de que el usuario mantenga ese capital como un fondo de emergencia permanente aumenta de forma significativa. Para la tesorería del banco, garantiza estabilidad en la base de depósitos a la vista, permitiendo calzar operaciones de crédito productivo con menor volatilidad de caja.
- Ponderación Algorítmica Proporcional al Saldo: Al vincular directamente la cantidad de oportunidades de ganar con el monto total mantenido en la cuenta Guardadito, la campaña evita el comportamiento especulativo de depositar únicamente el mínimo de Q100. Quien consolida sus ahorros dispersos o transfiere una fracción mayor de sus ingresos navideños multiplica exponencialmente su probabilidad matemática de resultar seleccionado entre los más de 250 ganadores.
Inclusión financiera activa en la temporada de mayor presión comercial
La estrategia desplegada por Banco Azteca Guatemala responde a una realidad estructural del mercado centroamericano: la inclusión financiera no concluye con la apertura de una cuenta bancaria; se consolida cuando el usuario utiliza ese instrumento para acumular patrimonio y protegerse contra imprevistos.
                         [IMPACTO DUAL DEL AHORRATÓN DE GUARDADITO]
                                             │
                 ┌───────────────────────────┴───────────────────────────┐
                 ▼                                                       ▼
      [BENEFICIO PARA EL HOGAR]                             [ESTABILIDAD DEL SISTEMA]
  • Creación de colchón para enero/febrero.               • Bancarización efectiva desde Q100.
  • Cero riesgo de pérdida de capital base.               • Reducción de efectivo fuera de bóveda.
  • Incentivo tangible sin comisiones ocultas.            • Fomento a la cultura de previsión.
Al establecer una barrera de entrada de Q100 y operar a través de una red de agencias con horarios extendidos los 365 días del año, la institución elimina los costos de transacción y desplazamiento que suelen desincentivar el microahorro en zonas urbanas periféricas y cabeceras departamentales.
“La verdadera inclusión financiera exige comprender la psicología del ahorro en economías emergentes: pedirle a una familia de ingresos ajustados que postergue su consumo presente a cambio de un interés bancario anual mínimo resulta ineficaz. Al integrar mecanismos de ahorro vinculado a premios en efectivo desde montos tan accesibles como Q100 y exigir una permanencia semanal, se transforma el ahorro de un sacrificio abstracto en una experiencia dinámica que protege el capital del ciudadano y construye resiliencia económica para enfrentar el inicio del próximo año”, concluyen los reportes sobre banca minorista, economía conductual e inclusión financiera regional.
Con ocho sorteos semanales programados hasta enero de 2027 y una bolsa superior a los 250 premios en efectivo, Banco Azteca Guatemala consolida una iniciativa que articula incentivos financieros accesibles con la promoción de hábitos sostenibles de previsión patrimonial en el país.