
La intermediación microfinanciera en América Central enfrenta un cuello de botella conductual recurrente: el sesgo de autoexclusión. En mercados donde la informalidad económica supera el 60% de la población económicamente activa, amplios segmentos comerciales y microempresariales asumen de manera anticipada que serán rechazados por el sistema bancario formal. Este rechazo preconcebido empuja a pequeños comerciantes, emprendedores familiares y trabajadores independientes hacia prestamistas informales que aplican esquemas extorsivos y tasas usurarias fuera de la supervisión regulatoria de la Superintendencia de Bancos (SIB).
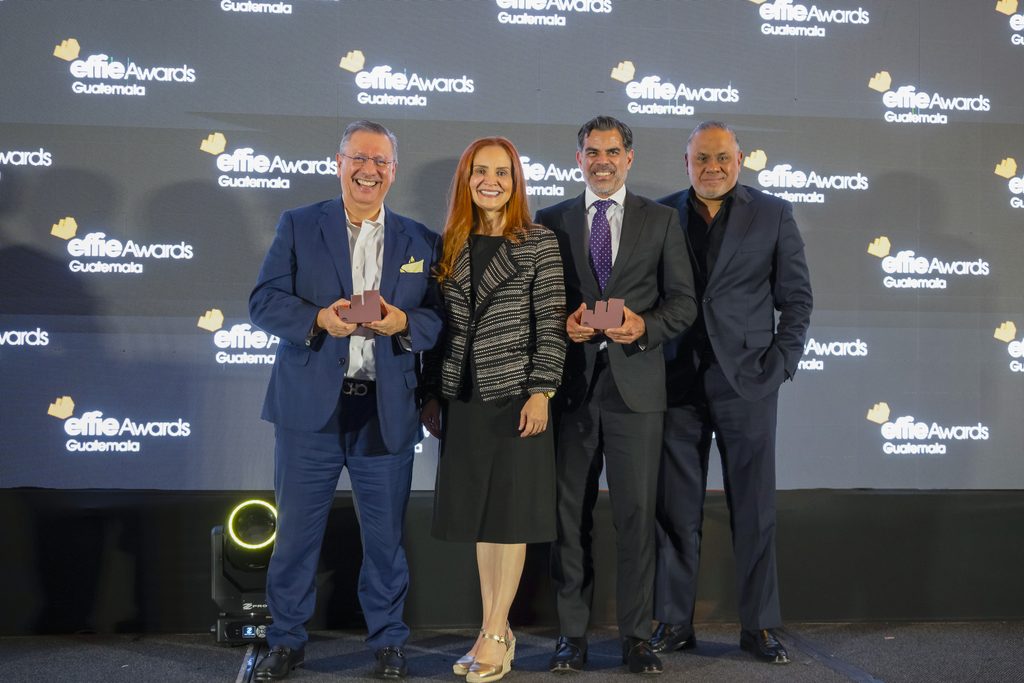
Para quebrar esta resistencia psicológica y transformar la percepción del crédito accesible, Banco Azteca Guatemala —entidad que acumula 19 años de trayectoria operativa en el sistema financiero guatemalteco— fue galardonado con un Premio Effie, la máxima distinción regional en mercadeo estratégico que certifica la efectividad tangible y el retorno de inversión publicitaria. Desarrollada internamente por la Dirección de Marketing de la institución junto a la agencia creativa Red Azul, la estrategia galardonada —articulada bajo la plataforma conceptual «Donde otros ponen peros, Banco Azteca da oportunidades» y la narrativa de producto Préstamos SIN PEROS— resolvió la brecha de inclusión crediticia reduciendo la fricción documental al mínimo regulatorio legal: identificación unificada mediante el Documento Personal de Identificación (DPI), supresión del requerimiento fiduciario de fiador solidario y aceleración del tiempo de desembolso.
Radiografía Operativa y Fiduciaria: Campaña «Préstamos SIN PEROS» (Banco Azteca Guatemala 2026)
| Dimensión de Negocio / Variable | Mecanismo Estratégico Aplicado | Sustento Fiduciario / Operativo | Impacto en la Inclusión Financiera Nacional |
| Hallazgo Conductual Base (Insight) | Fenómeno de autoexclusión del consumidor | Mitigación del rechazo anticipado («el banco no es para mí»). | Incorporación de usuarios no bancarizados a la economía formal supervisada. |
| Requisito de Originación | Presentación de DPI único | Validación biométrica y de identidad registral directa. | Eliminación de tramitología burocrática y barreras documentales complejas. |
| Estructuración de Garantías | Crédito sin fiador mancomunado | Modelos algorítmicos alternativos de capacidad de pago. | Desbloqueo del acceso para jefas de hogar y comerciantes independientes. |
| Reconocimiento de la Industria | Premio Effie Awards Guatemala | Validación empírica de retorno, conversión y colocación. | Reconocimiento a la efectividad de negocio sobre la estética publicitaria. |
| Agencia Creativa Aliada | Red Azul | Co-diseño de plataforma omnicanal de comunicación. | Conexión cultural empática con el lenguaje del consumidor popular urbano y rural. |
| Trayectoria Institucional | 19 años en el mercado guatemalteco | Capilaridad física en tiendas de retail y sucursales extendidas. | Aprovechamiento de horarios ampliados para cobro y colocación de crédito. |
La física del comportamiento del consumidor: Del sesgo de rechazo a la bancarización activa
El diseño de la estrategia premiada desarticula el ciclo tradicional de fricción en la originación de microcréditos mediante tres intervenciones estructuradas:
[Percepción de Rechazo Previo] ➔ [Mensaje Directo: «SIN PEROS / CON DPI»] ➔ [Validación In Situ sin Garantes Externos] ➔ [Desembolso Rápido] ➔ [Construcción de Récord Crediticio SIB]
- La Demolición del Costo Psicológico de Entrada: En la banca corporativa habitual, el proceso de solicitud de un préstamo exige estados de cuenta bancarios de múltiples periodos, declaraciones juradas de impuestos, constancias laborales firmadas y la firma de un tercero con solvencia comprobada que actúe como fiador. Para un comerciante informal o trabajador por cuenta propia, conseguir estos avales genera una carga emocional y social que habitualmente detiene la solicitud antes de iniciarla. Al establecer como eje de comunicación la ausencia de fiador y el uso del DPI como único documento de ingreso al análisis, Banco Azteca redujo el costo percibido del trámite, activando a un segmento poblacional pasivo.
- Evaluación de Riesgo Desacoplada del Scoring Tradicional: Para operar créditos sin requerir fiadores sin deteriorar los índices de morosidad de la cartera, la institución se apoya en una infraestructura de evaluación paramétrica. En lugar de evaluar únicamente estados contables auditados, el modelo de originación mide variables directas de flujo de efectivo local: nivel de inventario del negocio, arraigo domiciliar y rotación de ventas diarias, permitiendo una aprobación predecible y responsable sujeta a la capacidad real de pago del usuario.
- El Efecto Multiplicador en la ‘Prosperidad Incluyente’: Como enfatizó Néstor Sánchez Becerra, Director General de Banco Azteca Guatemala, el microcrédito formal actúa como una palanca de estabilización socioeconómica. Un financiamiento promedio en este segmento se canaliza de forma inmediata hacia capital de trabajo (abastecimiento de abarrotes, materias primas o herramientas) o hacia la mejora física de la vivienda familiar. Sustituir el financiamiento informal por esquemas bancarios supervisados permite que el deudor genere historial formal registrado en las centrales de riesgo, reduciendo progresivamente su costo de financiamiento a futuro.
Eficacia publicitaria orientada a resultados de negocio
La entrega del galardón Effie consolida una tendencia en la comunicación financiera centroamericana. Rosa María Castañeda, Directora de Marketing de la entidad, puntualizó que la efectividad no dependió de artificios retóricos complejos, sino de una empatía metodológica: descubrir que los guatemaltecos “se decían que no a sí mismos” antes de llegar a la ventanilla del banco.
                      [DIAGNÓSTICO DEL CONSUMIDOR GUATEMALTECO]
                                         │
                                         ▼
                     [HALLAZGO: AUTOEXCLUSIÓN Y TEMOR AL TRÁMITE]
                                         │
              ┌──────────────────────────┴──────────────────────────┐
              ▼                                                     ▼
     [RESPUESTA COMUNICACIONAL]                            [RESPUESTA DE PRODUCTO]
   • Lenguaje directo y asertivo.                        • Validación únicamente con DPI.
   • Supresión del estigma crediticio.                   • Eliminación de figura del fiador.
   • Empatía cultural con el microempresario.            • Desembolso ágil para capital de trabajo.
              │                                                     │
              └──────────────────────────┬──────────────────────────┘
                                         ▼
                     [CONVERSIÓN Y DESEMBOLSOS EFECTIVOS (EFFIE)]
Al alinear la promesa de la campaña publicitaria con la experiencia operativa real en las agencias bancarias (disponibilidad los 365 días del año en horarios extendidos y requisitos homogéneos en todo el país), la plataforma transformó la intención en colocaciones efectivas de cartera, demostrando que la simplificación de procesos es el catalizador principal de la inclusión bancaria en Guatemala.
“La inclusión financiera no se expande instalando terminales digitales si el usuario común percibe al banco como una entidad hostil que le cerrará la puerta en el primer trámite. El mérito técnico de la estrategia de Banco Azteca radica en comprender que la mayor barrera de acceso era psicológica. Demoler esa desconfianza mediante una promesa fiduciaria simple y sin trabas documentales no solo genera efectividad comercial medible en los Premios Effie, sino que dinamiza la base productiva de la economía guatemalteca al democratizar el crédito formal”, concluyen los reportes sobre mercadeo estratégico y sistemas microfinancieros regionales.
Con casi dos décadas de presencia en el territorio guatemalteco y el respaldo empírico de la industria publicitaria, Banco Azteca y Red Azul establecen un modelo donde la creatividad basada en la psicología del consumidor y la flexibilidad fiduciaria convergen para impulsar el desarrollo microeconómico del país.